 Analyse vonWeUseApps
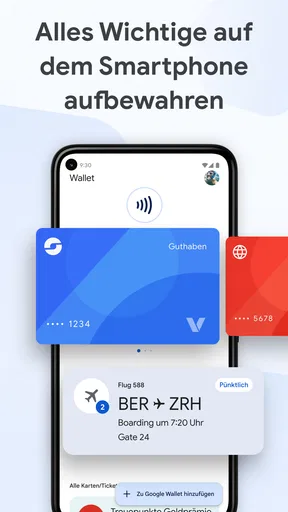
Wer zum ersten Mal mit dem Smartphone bezahlen möchte, fragt sich oft, ob die Einrichtung kompliziert ist und was danach tatsächlich funktioniert. Google Wallet ist Googles kostenlose Finanz-App für Android: Sie soll wichtige Dinge digital griffbereit halten und das Bezahlen mit dem Handy ermöglichen. Mein Eindruck ist, dass sie vor allem dann überzeugt, wenn man eine einfache Ergänzung zur Geldbörse sucht – nicht unbedingt einen vollständigen Ersatz für alle Karten und Belege.
Was ich von der App erwarte
Im Alltag ist der wichtigste Nutzen schnell erklärt: Statt beim Bezahlen erst nach der Bankkarte zu suchen, kann ich das Smartphone verwenden, sofern mein Gerät und die jeweilige Zahlungssituation dafür geeignet sind. Daneben ist Wallet als Sammelplatz für digitale Inhalte gedacht. Wie nützlich das für mich ist, hängt davon ab, welche Karten oder anderen unterstützten Elemente ich tatsächlich hinzufügen kann und regelmäßig brauche.
Die App stammt von Google LLC und gehört in den Bereich Finanzen. Im Play Store hat sie eine durchschnittliche Bewertung von 4,0 bei rund 2,3 Millionen Bewertungen; mehr als eine Milliarde Installationen zeigen, dass sie für viele Menschen Teil des Android-Alltags ist. Sie ist kostenlos, für alle Altersgruppen freigegeben und wurde am 25. Juni 2018 veröffentlicht. Diese Verbreitung macht die Bedienung nicht automatisch für jeden passend, spricht aber dafür, dass Wallet ein etabliertes Werkzeug statt eines Nischenexperiments ist.
Ich würde die App als praktische digitale Brieftasche betrachten, nicht als Bankkonto. Sie ersetzt weder die Entscheidung, welche Karte man nutzt, noch die Bedingungen der eigenen Bank oder des jeweiligen Anbieters. Wer vor allem Kontostände verwalten, Ausgaben kategorisieren oder Überweisungen erledigen möchte, sollte eher bei der Banking-App seiner Bank anfangen. Wallet ist auf das Aufbewahren und Verwenden digitaler Zahlungsmittel ausgerichtet.
Für wen der Einstieg sinnvoll ist
Besonders hilfreich ist Wallet für Menschen, die ihr Android-Smartphone ohnehin immer dabeihaben und eine kontaktlose Zahlung als bequeme Option ausprobieren möchten. Auch wer nicht jedes Mal die physische Karte aus dem Portemonnaie nehmen will, kann davon profitieren. Ich würde die App außerdem dann testen, wenn man bereits digitale Karten nutzt und sie lieber an einem zentralen Ort auf dem Telefon aufrufen möchte.
Weniger passend ist sie, wenn man grundsätzlich lieber mit Bargeld bezahlt, sein Smartphone beim Einkaufen nicht griffbereit haben möchte oder eine Lösung braucht, die unabhängig von unterstützten Geräten und Zahlungswegen funktioniert. Eine physische Karte bleibt eine sinnvolle Reserve. Ich würde sie gerade am Anfang nicht zu Hause lassen, bis ich selbst erlebt habe, dass die Einrichtung und das Bezahlen in den eigenen typischen Situationen reibungslos klappen.
Einrichtung ohne unnötige Eile
Für einen entspannten Start installiere ich die App aus dem offiziellen App-Store und öffne sie auf dem Android-Gerät. Die Mindestanforderung ist Android 9. Anschließend folge ich den angezeigten Schritten und prüfe in Ruhe, welche Karte oder welcher digitale Inhalt sich hinzufügen lässt. Entscheidend ist dabei nicht, möglichst viel auf einmal einzurichten, sondern eine einzelne Funktion bis zum Ende zu testen.
Beim Hinzufügen einer Zahlungskarte sollte man die Angaben sorgfältig kontrollieren und auf die jeweiligen Hinweise am Bildschirm achten. Je nach Karte kann eine Bestätigung nötig sein. Ich würde dafür das Smartphone und die eigenen Karten bereithalten und nicht erst in der Kassenschlange mit der Einrichtung beginnen. Falls eine Karte nicht angenommen wird, ist das kein Anlass, wiederholt dieselben Schritte auszuführen: Zuerst sollte man prüfen, ob die eigene Bank und die konkrete Karte die Nutzung unterstützen, und gegebenenfalls in der Banking-App oder bei der Bank nachsehen.
Ein kleiner, aber nützlicher Einrichtungstipp: Ich würde gleich nach dem Hinzufügen prüfen, welche Karte für eine Zahlung ausgewählt ist, statt anzunehmen, dass automatisch die gewünschte verwendet wird. Wer mehrere Zahlungsmittel einrichtet, kann sonst im entscheidenden Moment überrascht sein. Eine kurze Kontrolle vor dem ersten Einkauf schafft Klarheit, ohne dass man dafür schon eine Zahlung riskieren muss.
Der erste gelungene Bezahlversuch
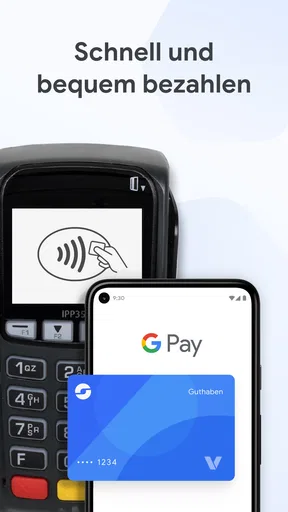
Für den ersten echten Test eignet sich ein gewöhnlicher Einkauf, bei dem ich nicht unter Zeitdruck stehe. Ich nehme das Smartphone aus der Tasche, entsperre es entsprechend den angezeigten Anforderungen und halte es an das Zahlungsterminal. Die genaue Bestätigung kann vom Gerät und der Situation abhängen; deshalb folge ich den Anweisungen auf dem Display, statt mich auf eine vermeintlich universelle Tastenkombination zu verlassen.
Ein realistisches Beispiel: Ich gehe auf dem Heimweg in einen Laden, lege ein paar Alltagsartikel auf das Band und bezahle mit dem Handy. Vorher habe ich die gewünschte Karte ausgewählt und die physische Karte trotzdem dabei. Wenn das Terminal die Zahlung annimmt, ist das der wichtigste erste Erfolg: Ich weiß nun, dass die Einrichtung für genau diese Karte und mein Gerät funktioniert. Beim nächsten Einkauf kann ich die gleiche Handlung wiederholen, ohne die Einrichtung erneut durchzugehen.
Für die ersten Versuche hilft es, das Telefon nicht hastig wegzustecken, sobald man es ans Terminal gehalten hat. Ich warte auf eine sichtbare Bestätigung am Gerät oder Terminal. Bleibt sie aus, prüfe ich zunächst, ob das Smartphone richtig positioniert ist und ob die Zahlung tatsächlich abgeschlossen wurde, bevor ich einen zweiten Versuch starte. So vermeide ich Verwirrung an der Kasse und erkenne besser, ob das Problem bei der Verbindung, der Karte oder dem Ablauf liegt.
Was Wallet nicht automatisch löst
Eine häufige Verwechslung ist die Annahme, dass jede Bankkarte, jedes Geschäft oder jeder Kartentyp automatisch mit der App funktioniert. Die tatsächliche Nutzbarkeit hängt von der Unterstützung durch die beteiligten Anbieter und von der jeweiligen Situation ab. Wenn eine Karte beim Einrichten nicht verfügbar ist, ist Wallet daher nicht zwingend fehlerhaft. Die sinnvollste nächste Prüfung ist, die Unterstützung bei der eigenen Bank oder dem Kartenanbieter zu klären.
Ebenso sollte man Wallet nicht mit einer vollständigen Finanzübersicht verwechseln. Wer wissen möchte, wie viel Geld im Monat für Lebensmittel oder Mobilität ausgegeben wurde, braucht unter Umständen zusätzlich die Werkzeuge seiner Bank oder eine passende Budget-App. Wallets Schwerpunkt liegt auf dem digitalen Bereithalten und Verwenden unterstützter Karten und Inhalte. Für detaillierte Auswertungen würde ich sie nicht als Ersatz für die Finanzverwaltung einplanen.
Auch die Erwartung, dass jedes digitale Ticket oder jede Kundenkarte ohne Weiteres hinzugefügt werden kann, kann zu Enttäuschungen führen. Ich würde zuerst einen konkreten Anwendungsfall auswählen und prüfen, ob der betreffende Anbieter eine passende Unterstützung anbietet. Das ist hilfreicher, als die App nach einer Funktion zu beurteilen, die man zwar gern hätte, die im eigenen Alltag aber gar nicht verfügbar ist.
So wird die App im Alltag nützlicher
Nachdem die erste Zahlung geklappt hat, lohnt sich ein kleiner Praxistest über mehrere Tage. Ich achte darauf, bei welchen Erledigungen das Handy tatsächlich bequemer ist und wann die normale Karte die bessere Wahl bleibt. Wer beispielsweise regelmäßig ohne Geldbörse das Haus verlässt, sollte Wallet nicht als einzigen Zahlungsweg einplanen, bevor die eigenen Situationen erprobt sind. Ein leerer Akku oder ein nicht unterstützter Zahlungsweg kann den Vorteil sonst schnell zunichtemachen.
Ein weiterer konkreter Tipp ist, die digitale Brieftasche nicht mit unnötigen Einträgen zu überladen. Ich würde nur das hinzufügen, was ich wirklich wiederfinde und benutze. So bleibt der schnelle Zugriff übersichtlich, und es fällt leichter, vor einer Zahlung zu erkennen, welche Karte ausgewählt ist. Bei mehreren Karten sollte man zudem im Blick behalten, dass die digitale Auswahl nicht automatisch bedeutet, dass eine Karte für alle Einsatzorte geeignet ist.
Im Vergleich zu einer klassischen Geldbörse ist der Komfortgewinn vor allem der schnelle Zugriff am Smartphone. Gegenüber einer einzelnen Banking-App kann Wallet praktischer sein, wenn man mehrere unterstützte digitale Karten zentral nutzen möchte. Eine Banking-App ist hingegen meist die naheliegendere Wahl für Kontoverwaltung und bankbezogene Aufgaben. Ich sehe die beiden daher eher als Ergänzungen denn als direkte Ersatzprodukte.
Wo die Grenzen im eigenen Alltag liegen
Die größte Einschränkung ist nicht unbedingt die Bedienung, sondern die Abhängigkeit davon, dass Gerät, Karte und Zahlungssituation zusammenpassen. Wer aus Sicherheits- oder Gewohnheitsgründen ausschließlich die physische Karte verwenden möchte, gewinnt durch die Installation wenig. Und wer erwartet, dass jede beliebige Karte oder jeder digitale Inhalt sofort verfügbar ist, sollte seine Erwartungen an die Unterstützung der jeweiligen Anbieter anpassen.
Auch die Bequemlichkeit hat eine Kehrseite: Wenn man das Smartphone ohnehin für viele Dinge nutzt, kann es sich ungewohnt anfühlen, das Bezahlen zusätzlich davon abhängig zu machen. Ich empfehle deshalb, die physische Karte zunächst als Rückfallebene mitzunehmen und erst nach mehreren erfolgreichen Einkäufen selbst zu entscheiden, ob Wallet den Geldbeutel im persönlichen Alltag wirklich verkleinern kann.
Mit einer durchschnittlichen Bewertung von 4,0 und rund 23.000 Rezensionen wirkt die Resonanz insgesamt solide, aber nicht so, als gäbe es keinerlei Reibungspunkte. Das passt zu meinem Urteil: Die Grundidee ist unkompliziert, doch der tatsächliche Nutzen hängt stark davon ab, ob die eigenen Karten und Gewohnheiten dazu passen. Die App ist kostenlos, sodass sich ein vorsichtiger Test anbietet, ohne dass man sich gleich auf einen vollständigen Wechsel festlegen muss.
Mein nächster Schritt nach der Installation
Ich würde mit genau einer unterstützten Karte anfangen, die Einrichtung abschließen und bei einem normalen Einkauf die erste Zahlung ausprobieren. Danach würde ich erst weitere digitale Inhalte ergänzen und prüfen, ob sie im Alltag wirklich Zeit sparen. Dieser schrittweise Weg ist beruhigender als der Versuch, die gesamte Geldbörse sofort aufs Smartphone zu verlagern.
Mein Fazit: Google Wallet ist eine überzeugende Ergänzung für Android-Nutzer, die kontaktlos mit dem Smartphone bezahlen und unterstützte digitale Inhalte an einem Ort bereithalten möchten. Am meisten empfehle ich sie Menschen, die eine konkrete Karte testen wollen und eine physische Reserve behalten, bis alles sitzt. Wer eine umfassende Banking- oder Budgetlösung sucht oder keine Abhängigkeit vom Smartphone möchte, ist mit der Bank-App beziehungsweise der klassischen Geldbörse besser bedient. Für einen ersten, überschaubaren Versuch ist Wallet jedoch angenehm zugänglich – und ein erfolgreicher Einkauf zeigt schnell, ob sie zur eigenen Routine passt.
Was uns gefällt
- Karten lassen sich kontaktlos per NFC an der Kasse nutzen.
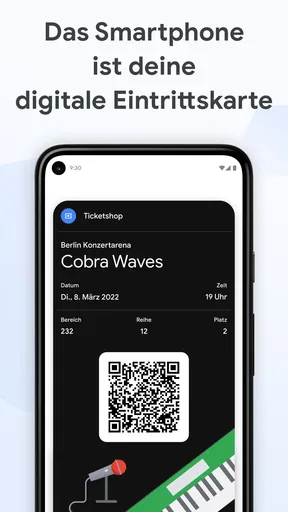
- Digitale Tickets sind schnell auf dem Smartphone griffbereit.
- Zahlungsdaten werden bei Einkäufen nicht direkt an Händler weitergegeben.
- Treuekarten lassen sich bequem digital speichern.
- Die App ist auf vielen Android-Geräten bereits verfügbar.
Was besser sein könnte
- Für kontaktloses Bezahlen ist ein NFC-fähiges Gerät erforderlich.
- Einige Banken und Karten werden nicht unterstützt.
- Viele Funktionen sind auf Android beschränkt.
- Bei leerem Akku ist das Bezahlen mit dem Smartphone nicht möglich.
- Nicht alle Händler akzeptieren digitale Wallet-Zahlungen.