 Analyse vonWeUseApps
Ich finde an Klarna vor allem interessant, wie viele Aufgaben rund ums Bezahlen und den persönlichen Finanzalltag in einer App zusammenlaufen. Das kann Wege sparen, verlangt aber auch, dass man sich in einer Oberfläche zurechtfindet, die mehr sein will als eine reine Banking-App. Für mich ist deshalb nicht nur entscheidend, welche Funktionen sie bündelt, sondern auch, wie gut sich diese im Alltag entdecken und bedienen lassen.
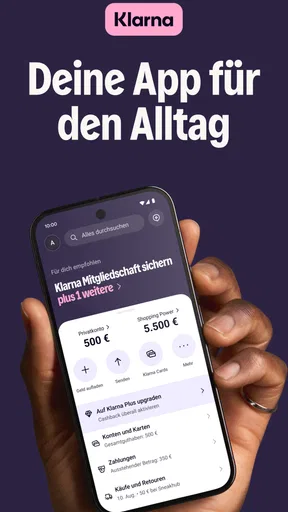
Klarna ist eine kostenlose Finanz-App von Klarna Bank AB (publ). Sie ist ab USK 0 freigegeben und wird seit dem 5. März 2017 angeboten. Die aktuelle Version ist 26.42.284; als Mindestanforderung nennt der Store Betriebssystemversion 9. Mit einer durchschnittlichen Bewertung von 4,7 aus rund 2,1 Millionen Bewertungen und mehr als 50 Millionen Installationen ist sie sehr verbreitet. Solche Zahlen sagen allerdings wenig darüber aus, ob die App für die eigenen Bedürfnisse zugänglich und angenehm ist.
Lesbarkeit und Orientierung im Finanzalltag
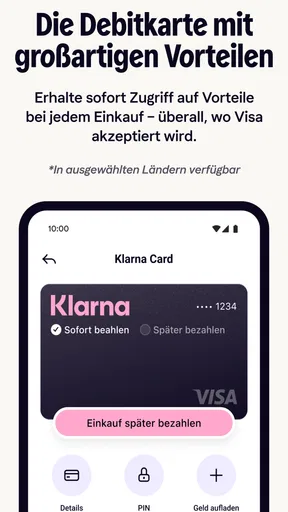
Im Kern spricht Klarna Menschen an, die ihre Ausgaben und ihr Geld nicht ausschließlich in der App ihrer Hausbank organisieren möchten. Sie verbindet Geldverwaltung mit Sparmöglichkeiten, Cashback und der Klarna Card. Gerade diese Mischung macht die Orientierung wichtig: Wer nur einen Einkauf bezahlen will, denkt anders als jemand, der regelmäßig Kontostände prüft oder ein Angebot wiederfinden möchte.
Mein praktischer Rat ist, die App zunächst mit einem klaren Ziel zu öffnen. Möchte ich einen Einkauf im Blick behalten, nach einer Sparmöglichkeit sehen oder mich mit der Karte beschäftigen? So lässt sich besser beurteilen, ob der jeweilige Bereich wirklich nützlich ist, statt sich von mehreren Angeboten gleichzeitig ablenken zu lassen. Eine Finanzoberfläche ist dann hilfreich, wenn sie eine konkrete Frage beantwortet und nicht bloß weitere Aufmerksamkeit verlangt.
Die Stärke eines gebündelten Angebots ist zugleich eine mögliche Hürde. Wenn mehrere Themen nebeneinanderstehen, kann eine Person, die nur eine bestimmte Funktion sucht, mehr Auswahl als Orientierung erleben. Ich würde deshalb nicht voraussetzen, dass jede Funktion sofort selbsterklärend ist. Wer neu einsteigt, sollte sich Zeit nehmen, die Bereiche in Ruhe zu erkunden und wichtige Abläufe nicht erst in einer stressigen Zahlungssituation auszuprobieren.
Weniger Suchaufwand, aber mehr Auswahl
Im Vergleich zu einer klassischen Banking-App ist Klarna stärker auf den Zusammenhang zwischen Einkauf, Zahlung und weiteren Geldfunktionen ausgerichtet. Eine traditionelle Bankanwendung ist oft die naheliegendere Wahl, wenn ich vor allem Überweisungen, Kontoverwaltung und etablierte Bankabläufe erledigen möchte. Klarna kann dagegen interessant sein, wenn ich finanzielle Aktivitäten rund ums Einkaufen an einem Ort wiederfinden will. Welche Lösung übersichtlicher wirkt, hängt also stark davon ab, welche Aufgabe ich am häufigsten erledige.
Eine nützliche Gewohnheit ist, nicht jede angebotene Funktion automatisch in den eigenen Alltag zu übernehmen. Ich würde zuerst beobachten, welche Bereiche ich tatsächlich wiederholt brauche. Wenn Cashback oder die Klarna Card für meine Einkäufe keine Rolle spielen, muss ich mich nicht durch diese Themen arbeiten, nur weil sie vorhanden sind. Eine übersichtliche Nutzung entsteht oft durch bewusste Auswahl und nicht dadurch, dass man alles gleichzeitig verwendet.
Bedienung mit unterschiedlichen Fähigkeiten und Sinnen
Bei Finanz-Apps zählt nicht nur, ob eine Schaltfläche erreichbar ist. Auch kleine Texte, dicht gepackte Informationen oder ein unklarer nächster Schritt können die Nutzung erschweren. Das betrifft Menschen mit eingeschränktem Sehvermögen ebenso wie Personen, die gerade müde sind, unter Zeitdruck stehen oder die Oberfläche nur kurz auf dem Weg zur Kasse prüfen. Für mich ist die wichtigste praktische Frage daher: Kann ich die gewünschte Aufgabe ohne unnötiges Suchen und ohne Hast erledigen?
Wer empfindlich auf visuelle Reize reagiert oder viele Angebote auf einmal als anstrengend empfindet, sollte die App zunächst in einer ruhigen Situation kennenlernen. So kann man prüfen, ob die Darstellung persönlich gut lesbar ist und ob die Navigation nachvollziehbar bleibt. Ich würde außerdem wichtige Finanzschritte nicht nebenbei erledigen: Ein ruhiger Moment hilft, Beträge und Auswahlentscheidungen sorgfältig zu prüfen, unabhängig davon, wie vertraut man schon mit der App ist.
Wenn präzise Eingaben schwierig sind
Bei eingeschränkter Feinmotorik kann jede zusätzliche Navigation lästig werden, besonders wenn eine Aufgabe mehrere Auswahl- oder Bestätigungsschritte umfasst. Deshalb lohnt es sich, wiederkehrende Abläufe einmal ohne Zeitdruck durchzugehen. Wenn ich etwa regelmäßig einen bestimmten Bereich aufrufe, merke ich dabei, ob ich ihn zuverlässig wiederfinde oder ob die App mich zu oft zwischen unterschiedlichen Themen wechseln lässt.
Für einen Einkauf unterwegs ist ein einfacher Vorab-Check sinnvoll: Ist die App geöffnet, bin ich im richtigen Bereich, und kann ich die anstehende Aufgabe ohne langes Suchen erledigen? Das ist keine besondere Funktion, sondern eine praktische Arbeitsweise, die Stress reduziert. Wer bei Touch-Eingaben Unterstützung benötigt, sollte zudem testen, ob die eigenen Bedienungshilfen des Geräts die Navigation in Klarna angenehm machen. Entscheidend ist das persönliche Zusammenspiel aus App, Gerät und individuellen Einstellungen.
Auch bei sensorischen Einschränkungen würde ich nicht annehmen, dass eine Finanz-App für alle gleich funktioniert. Manche Menschen bevorzugen möglichst wenige visuelle Elemente und klare Schritte; andere kommen gut mit einer vielseitigen Oberfläche zurecht. Am besten prüft man selbst, ob die wichtigen Inhalte verständlich präsentiert werden und ob sich die Nutzung mit den bevorzugten Anzeige- und Bedienungseinstellungen des Smartphones vereinbaren lässt.
Wenn der Zugang vom jeweiligen Moment abhängt
Klarna kann besonders dann praktisch sein, wenn ich beim Einkaufen mehrere finanzbezogene Dinge im Blick behalten möchte. Ein realistisches Beispiel: Ich entdecke unterwegs einen Artikel, prüfe später in Ruhe die zugehörigen Informationen und entscheide erst dann, ob ich die App für diesen Kauf oder eine ihrer weiteren Funktionen nutzen möchte. Diese Trennung zwischen schnellem Nachsehen und endgültiger Entscheidung verhindert, dass ich mich an der Kasse durch unbekannte Menüs arbeiten muss.
In einem anderen Alltagsszenario möchte ich nach einem Einkauf nachvollziehen, welche Rolle eine Zahlung oder ein Angebot für meine Ausgaben spielt. Eine App, die Einkaufsthemen und Finanzfunktionen zusammenführt, kann dabei bequemer sein als der Wechsel zwischen mehreren Anwendungen. Das bedeutet aber nicht automatisch, dass sie die eigene Bank-App ersetzt. Wenn ich eine vollständige Sicht auf mein Bankkonto oder bestimmte klassische Bankabläufe brauche, bleibt die Anwendung meiner Bank oft der passendere Ausgangspunkt.
Für Menschen, die unterwegs wenig Zeit haben, ist Vorbereitung wichtiger als Funktionsfülle. Ich würde vorab prüfen, wie ich zu dem Bereich gelange, den ich beim Einkauf wirklich nutzen möchte, und nicht erst dann die App erkunden, wenn andere warten. Wer das Smartphone nur gelegentlich zur Hand nehmen kann, profitiert möglicherweise stärker von einer vertrauten, eng umrissenen Nutzung als vom Versuch, alle Möglichkeiten in den Alltag einzubauen.
Cashback, Sparen und Karte bewusst einordnen
Die Verbindung von Cashback, Sparen und Klarna Card klingt vor allem für Personen interessant, die solche Themen ohnehin regelmäßig in ihre Kaufentscheidungen einbeziehen. Mein wichtiger Abwägungspunkt: Ein zusätzlicher Vorteil ist nur dann hilfreich, wenn ich die Bedingungen und den eigenen Nutzen vor einer Entscheidung nachvollziehen kann. Ich würde Angebote deshalb nicht als Grund ansehen, mehr auszugeben, sondern sie nur dann beachten, wenn der Kauf ohnehin geplant ist.
Ebenso sollte die Klarna Card nicht allein deshalb zur Standardwahl werden, weil sie in derselben App auftaucht wie andere Finanzfunktionen. Wer eine einfache, vertraute Karte ohne zusätzliche Einkaufsorientierung bevorzugt, kann mit der Karte oder App der eigenen Bank besser zurechtkommen. Klarna eignet sich eher für Menschen, die bewusst mit einem Einkaufserlebnis arbeiten möchten, das über eine einzelne Zahlungsfunktion hinausgeht.
Eine Frage, die sich viele vor dem Einstieg stellen, ist, ob die App kostenpflichtig ist. Klarna ist kostenlos erhältlich. Das beantwortet jedoch nicht die wichtigere persönliche Frage, ob die angebotenen Bereiche zu den eigenen Gewohnheiten passen. Ich würde die Entscheidung deshalb nicht nur am Preis festmachen, sondern daran, ob die gebündelten Funktionen tatsächlich den Aufwand verringern und ob sich die Nutzung klar kontrollieren lässt.
Wo die Oberfläche zur Hürde werden kann
Die größte Einschränkung, die ich bei einem vielseitigen Finanzprodukt im Blick behalten würde, ist die mögliche Ablenkung durch mehrere Nutzungsschwerpunkte. Wer eine sehr reduzierte Oberfläche sucht, in der fast ausschließlich eine einzige Bankaufgabe vorkommt, könnte Klarna als zu breit empfinden. Das ist nicht für jede Person ein Problem, aber es verändert, wie schnell man zum gewünschten Ziel kommt. Je weniger Funktionen ich brauche, desto wichtiger wird die Frage, ob die zusätzliche Auswahl einen echten Mehrwert bietet.
Auch die Eignung für Menschen mit unterschiedlichen Fähigkeiten sollte man nicht allein aus der Funktionsliste ableiten. Eine App kann viele Aufgaben abdecken und trotzdem im konkreten Zusammenspiel mit Sehvermögen, Motorik, Konzentration oder persönlichen Geräteeinstellungen unbequem sein. Ich empfehle daher, die wichtigsten Abläufe selbst zu testen, bevor man sich darauf verlässt. Bei einer Finanz-App sollte eine unklare Darstellung nicht dazu führen, dass man eine Entscheidung aus Zeitdruck bestätigt.
Wer sich bei Online-Einkäufen grundsätzlich unwohl fühlt, wenig zusätzliche Finanzdienste nutzen möchte oder eine klare Trennung zwischen Bankgeschäften und Shopping bevorzugt, ist mit einer traditionellen Bank-App womöglich besser bedient. Ebenso ist Klarna nicht automatisch die beste Wahl, wenn die eigene Priorität eine besonders einfache, auf wenige Aufgaben zugeschnittene Anwendung ist. In solchen Fällen ist weniger Funktionsumfang kein Nachteil, sondern kann den Alltag erleichtern.
Umgekehrt kann Klarna eine passende Ergänzung sein, wenn ich Einkäufe und ausgewählte Geldthemen gerne zusammen betrachte und bereit bin, mir die Oberfläche anzueignen. Ich würde sie zunächst als Ergänzung zur vertrauten Finanzverwaltung ansehen, nicht als zwingenden Ersatz. So lässt sich herausfinden, welche Teile den eigenen Alltag tatsächlich vereinfachen, ohne die gewohnten Wege vorschnell aufzugeben.
Mein inklusives Fazit
Ich sehe Klarna als vielseitige Finanz-App, deren Nutzen besonders davon abhängt, ob die Verbindung von Einkaufen, Sparen, Cashback und Karte zum persönlichen Alltag passt. Die große Verbreitung und die hohe durchschnittliche Bewertung können bei der Vorauswahl ein Hinweis auf ihre breite Nutzung sein; sie sagen aber nicht, ob Navigation und Darstellung für jede einzelne Person angenehm sind. Mein Urteil fällt deshalb bewusst praktisch aus: erst die eigene Lesbarkeit und Bedienbarkeit prüfen, dann die Funktionen auswählen, die wirklich gebraucht werden.
Für Menschen, die gerne mehrere Einkaufsthemen in einer Anwendung bündeln, kann das bequem sein. Wer dagegen eine möglichst ruhige, auf klassische Bankaufgaben beschränkte Oberfläche bevorzugt, sollte eher bei der eigenen Bank-App bleiben oder beide Ansätze nach den täglichen Aufgaben vergleichen. Besonders hilfreich finde ich, Klarna in einem ruhigen Moment kennenzulernen, wichtige Schritte nicht unter Zeitdruck zu erledigen und Angebote nicht mit einem persönlichen finanziellen Vorteil gleichzusetzen.
Mein wichtigster Rat: Nutze nur die Bereiche, die du verstehst und regelmäßig brauchst. So kann Klarna eine praktische Ergänzung sein, ohne dass die Vielzahl an Möglichkeiten selbst zum Hindernis wird. Wer bei der Erkundung merkt, dass Texte, Navigation oder die Auswahl an Funktionen unnötig belasten, sollte das ernst nehmen und eine vertrautere oder stärker auf die eigenen Bedürfnisse zugeschnittene Alternative bevorzugen.
Was uns gefällt
- Mehrere Zahlungsoptionen lassen sich in einer App verwalten.
- Käufe können übersichtlich nach Händler sortiert werden.
- Die App bietet Benachrichtigungen zu anstehenden Zahlungen.
- Ein integrierter Käuferschutz kann bei Problemen hilfreich sein.
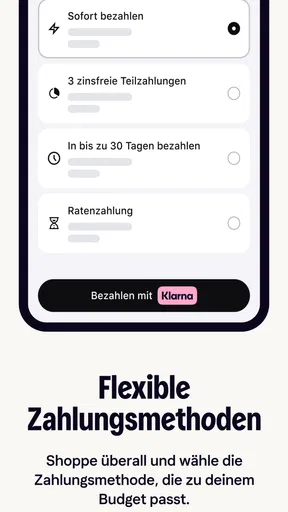
- Klarna ermöglicht bei teilnehmenden Händlern flexible Zahlungsfristen.
Was besser sein könnte
- Nicht alle Händler unterstützen Klarna als Zahlungsmethode.
- Verspätete Zahlungen können zusätzliche Gebühren verursachen.
- Die verfügbaren Funktionen unterscheiden sich je nach Land.
- Für manche Kontofunktionen ist eine Identitätsprüfung erforderlich.
- Klarna-Käufe können die Übersicht über eigene Ausgaben erschweren.