 Analyse vonWeUseApps
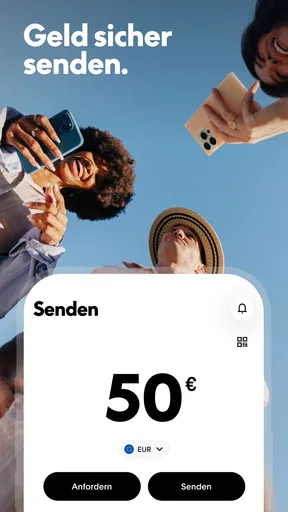
Ich nutze PayPal vor allem dann, wenn ich Geld unkompliziert verschicken oder bei einem Einkauf nicht jedes Mal meine Zahlungsdaten neu eingeben möchte. Die App ist kein Ersatz für jedes Bankgeschäft, aber sie kann alltägliche Zahlungen übersichtlicher machen: Geld an eine Person senden, eine Zahlung im Blick behalten oder nachsehen, ob ein Vorgang erledigt ist. Gerade wenn mehrere Menschen im Freundes- oder Familienkreis PayPal ohnehin verwenden, ist dieser direkte Weg oft angenehmer als eine Überweisung mit IBAN.
Als Finanz-App von PayPal Mobile richtet sich PayPal an Menschen, die Zahlungen mobil verwalten wollen, statt dafür jedes Mal den Browser zu öffnen. Sie ist kostenlos erhältlich und für alle ab null Jahren eingestuft. Die aktuelle Version ist 10.18.0; als Mindestanforderung ist Betriebssystemversion 8.0 angegeben. Für mich ist der wichtigste Punkt beim Einstieg nicht die Zahl der Funktionen, sondern die Frage, ob die Menschen und Händler, mit denen ich zu tun habe, PayPal ebenfalls nutzen.
Was der kostenlose Einstieg im Alltag bedeutet
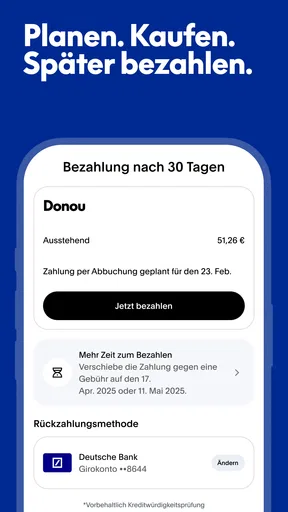
Die App kostet beim Download nichts. Das ist ein klarer Vorteil, wenn ich erst einmal ausprobieren möchte, ob sie zu meinen Zahlungsgewohnheiten passt. „Kostenlos“ sollte ich allerdings nicht automatisch mit „jede denkbare Zahlung ist immer gebührenfrei“ gleichsetzen: Ob bei einem konkreten Vorgang Kosten anfallen, hängt von dessen Bedingungen ab. Ich prüfe deshalb vor dem Bestätigen den angezeigten Betrag und die Zahlungsdetails, statt allein aus dem kostenlosen App-Zugang auf die Kosten einer Transaktion zu schließen.
Bei einer Finanz-App ist diese Unterscheidung besonders wichtig. Der Preis für die Installation beantwortet nicht jede Frage dazu, wie eine einzelne Zahlung behandelt wird. Wer PayPal regelmäßig nutzt, sollte sich angewöhnen, vor dem Abschicken Empfänger, Betrag und angezeigte Zahlungsart zu kontrollieren. Das ist kein umständlicher Extra-Schritt, sondern eine vernünftige Routine, die auch bei anderen digitalen Zahlungsdiensten sinnvoll ist.
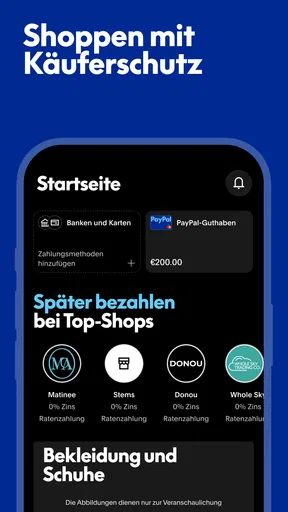
Der große praktische Wert liegt für mich darin, dass sich Zahlungen an einem Ort anstoßen und nachverfolgen lassen. Statt eine Überweisung in der Banking-App einzurichten und anschließend auf eine Bestätigung zu warten, kann ich bei einer passenden Gelegenheit Geld direkt an einen PayPal-Kontakt senden. Für Online-Einkäufe ist die App ebenfalls hilfreich, wenn der jeweilige Händler PayPal anbietet: Ich muss meine Zahlungsdaten nicht bei jedem Shop erneut in ein Formular eintragen.
Das spart vor allem dann Zeit, wenn ich PayPal ohnehin schon für einzelne Einkäufe oder private Zahlungen verwende. Wer nur selten digital bezahlt und mit seiner Bank-App gut zurechtkommt, wird durch die zusätzliche App dagegen nicht automatisch einen großen Vorteil bekommen. Der kostenlose Download senkt zwar die Einstiegshürde, aber er macht eine weitere Zahlungs-App nicht für jeden notwendig.
Wie sich der Nutzen im Vergleich zu Alternativen zeigt
Im Vergleich zur klassischen Banküberweisung ist PayPal besonders bequem, wenn beide Seiten den Dienst verwenden und eine Zahlung schnell im jeweiligen Konto auftauchen soll. Eine Überweisung bleibt oft die passendere Wahl, wenn ich Geld direkt auf ein Bankkonto schicken möchte oder mein Gegenüber PayPal nicht nutzt. Die App ist somit keine universelle Abkürzung für jede Geldbewegung, sondern vor allem ein praktischer gemeinsamer Zahlungsweg innerhalb ihres Nutzerkreises.
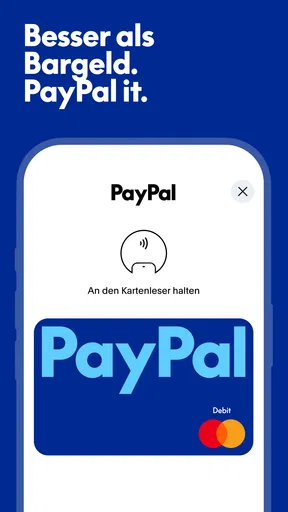
Gegenüber dem Bezahlen mit Karte in einem einzelnen Geschäft bietet PayPal einen anderen Komfort: Bei einem unterstützten Online-Einkauf kann ich den vertrauten Zahlungsdienst auswählen, statt meine Kartendaten erneut auf einer Händlerseite einzutragen. Das ist besonders nützlich, wenn ich bei verschiedenen Shops einkaufe. Es ist aber kein Grund, jede Zahlung über PayPal abzuwickeln. Wenn ein Anbieter eine andere Zahlungsart klarer oder besser passend anbietet, kann diese die einfachere Entscheidung sein.
Eine weitere Stärke ist die Verbindung von privaten Zahlungen und Einkäufen in einer App. Ich muss nicht für jede einzelne Gelegenheit einen anderen Dienst öffnen, sofern die beteiligten Personen oder Händler PayPal akzeptieren. Der Tausch dafür ist eine gewisse Abhängigkeit von dieser Verbreitung: Bei einer Person ohne PayPal-Konto oder einem Shop, der den Dienst nicht anbietet, bringt mir die App für genau diesen Vorgang wenig.
Praktische Abläufe, die ich mir angewöhnt habe
Ein realistischer Alltagseinsatz ist das gemeinsame Mittagessen: Eine Person bezahlt für mehrere, und ich sende meinen Anteil anschließend über PayPal, statt Bargeld passend herauszusuchen oder später eine Überweisung zu machen. Damit der Ablauf reibungslos bleibt, kontrolliere ich vor dem Senden den Kontakt sorgfältig. Bei einem Namen, der mehrfach vorkommen könnte, ist es besser, den richtigen Empfänger eindeutig auszuwählen, als sich auf ein schnell überflogenes Suchergebnis zu verlassen.
Bei wiederkehrenden privaten Zahlungen hilft mir eine klare Benennung im eigenen Kopf: Ich notiere mir, wofür ich Geld geschickt habe, und prüfe den Vorgang anschließend in der App, statt mich auf mein Gedächtnis zu verlassen. Das ist besonders sinnvoll, wenn mehrere kleine Beträge am selben Tag anfallen. Eine schnelle Zahlung ist bequem, kann aber auch dazu führen, dass man den Überblick verliert, wenn man jede Transaktion nur kurz antippt und danach nicht mehr kontrolliert.
Ein zweiter nützlicher Ablauf betrifft Online-Einkäufe. Wenn PayPal als Zahlungsoption angeboten wird, kann ich vor dem Abschluss prüfen, ob Betrag und Händler stimmen und ob die gewählte Zahlungsweise zu meinem Kauf passt. Ich behandle die Bestätigung nicht als lästige Formalität: Gerade bei einem Einkauf mit mehreren Positionen lohnt sich ein letzter Blick auf die Gesamtsumme. So nutze ich den Komfort, ohne aus Gewohnheit jede Zahlungsaufforderung sofort zu bestätigen.
Als dritte Gewohnheit trenne ich „Geld senden“ gedanklich von „einen Kauf bezahlen“. Beides kann über PayPal laufen, aber ich sollte vor dem Tippen wissen, welche Art von Vorgang ich gerade ausführe und an wen das Geld geht. Diese kurze Pause ist hilfreicher als blindes Vertrauen in einen vertrauten App-Namen. Eine Zahlungs-App macht einen Vorgang einfacher; sie nimmt mir nicht die Verantwortung ab, Empfänger und Zweck zu prüfen.
Die Einschränkungen, die bei der Entscheidung zählen
PayPal ist am stärksten, wenn mein Gegenüber den Dienst ebenfalls verwendet. Genau darin liegt zugleich eine Grenze: Für Zahlungen zwischen Menschen, die lieber ihre Bank-App, Bargeld oder einen anderen Zahlungsdienst nutzen, ist eine zusätzliche Registrierung möglicherweise mehr Aufwand als Nutzen. Ich würde die App nicht allein deshalb installieren, weil sie bekannt ist, sondern zuerst überlegen, ob meine typischen Kontakte und Händler sie tatsächlich akzeptieren.
Auch die einfache Bedienung kann zu vorschnellem Handeln verleiten. Bei Geldtransfers sollte ich nicht nur den Betrag, sondern auch den ausgewählten Empfänger und die Angaben zur Zahlung prüfen. Ein falscher Kontakt ist unangenehmer als eine verspätete Nachricht, und ein bereits bestätigter Vorgang lässt sich nicht wie ein Textentwurf beliebig zurückholen. Wer Zahlungen lieber erst in Ruhe über die eigene Bank verwaltet, fühlt sich mit einer klassischen Überweisung womöglich sicherer.
Der große Nutzerkreis ist ein starkes Zeichen dafür, dass PayPal für viele Menschen ein vertrauter Zahlungsweg ist: Die App hat mehr als 500 Millionen Installationen. Ihre durchschnittliche Bewertung liegt bei 4,1 aus 3,7 Millionen Bewertungen, und es gibt 229.000 Rezensionen. Das ist ein beachtlicher Erfahrungsschatz, aber keine Garantie, dass jeder einzelne Ablauf für mich reibungslos funktioniert. Bewertungen beschreiben unterschiedliche Geräte, Gewohnheiten und Erwartungen; ich würde sie als Orientierung sehen, nicht als Versprechen für die eigene Nutzung.
Als weitere Grenze sehe ich die Überschneidung mit meiner Bank-App. Wenn ich dort bereits alle Zahlungen erledige, meine Kontakte kein PayPal verwenden und ich online ohnehin mit einer bevorzugten Kartenlösung bezahle, kann PayPal lediglich eine weitere Oberfläche sein, die ich im Blick behalten muss. Wer dagegen häufig zwischen privaten Rückzahlungen und unterstützten Online-Einkäufen wechselt, bekommt aus derselben App eher einen spürbaren Alltagsnutzen.
Für wen sich die App besonders lohnt
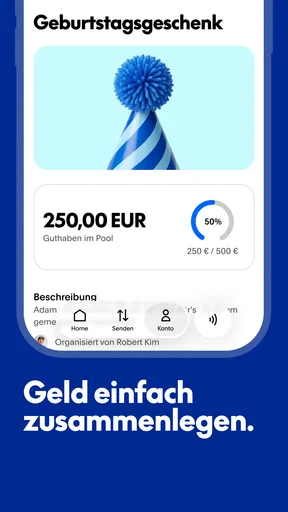
Ich würde PayPal vor allem Menschen empfehlen, die regelmäßig Geld mit Freunden oder Familie teilen und bei Online-Shops gern einen bereits vertrauten Zahlungsweg nutzen. Auch für jemanden, der nicht jede Zahlung als klassische Banküberweisung abwickeln möchte, kann die App praktisch sein, sofern das eigene Umfeld mitzieht. Dass der Download kostenlos ist, macht einen vorsichtigen Einstieg leicht: Ich kann zunächst prüfen, ob die App tatsächlich Abläufe vereinfacht, statt schon vor der Nutzung Geld für die Installation auszugeben.
Weniger passend ist sie für Menschen, die bewusst möglichst wenige Finanz-Apps verwenden, jede Zahlung ausschließlich über ihre Bank erledigen oder kaum Kontakte haben, die PayPal nutzen. Auch wer eine App sucht, die unabhängig von der Akzeptanz eines Dienstes überall funktioniert, sollte nicht von PayPal allein ausgehen. Ich würde in solchen Fällen bei der vorhandenen Banklösung oder der Zahlungsart bleiben, die im jeweiligen Alltag bereits zuverlässig funktioniert.
Vor dem ersten regelmäßigen Gebrauch würde ich außerdem die eigene Routine festlegen: Empfänger prüfen, Betrag kontrollieren und nach einer Zahlung kurz nachsehen, ob sie korrekt angezeigt wird. So bleibt der Komfort erhalten, ohne dass die Schnelligkeit zum Ersatz für Aufmerksamkeit wird. Für eine App, mit der Geld bewegt wird, ist diese kleine Disziplin wichtiger als eine möglichst schnelle Bedienung.
Mein Urteil: kostenloser Einstieg, aber kein Muss für alle
Mein Eindruck ist insgesamt positiv, solange ich PayPal für die passenden Situationen nutze. Die App verbindet private Geldsendungen und unterstützte Einkäufe auf eine Weise, die im Alltag unkompliziert sein kann. Ihr eigentlicher Wert entsteht nicht allein durch den kostenlosen Download, sondern dadurch, dass die Menschen und Händler in meinem Umfeld den Dienst annehmen und ich die Zahlungsdetails bewusst kontrolliere.
Mein Rat: Installieren lohnt sich, wenn PayPal konkrete Umwege in deinem Alltag abkürzt. Wer regelmäßig Anteile zurückzahlt oder bei passenden Shops damit bezahlt, kann von der zentralen Verwaltung profitieren. Wer dagegen mit Banküberweisungen und der eigenen Kartenlösung zufrieden ist und selten auf PayPal trifft, verpasst nicht automatisch etwas Entscheidendes, wenn er darauf verzichtet.
Für mich ist PayPal damit eine nützliche Ergänzung und kein vollständiger Ersatz für die Bank. Ich würde die App nutzen, wenn ihre Akzeptanz den Ablauf wirklich vereinfacht, und bei jeder Zahlung kurz prüfen, an wen und wofür ich Geld sende. Genau diese Kombination aus Komfort und Aufmerksamkeit macht sie im Alltag wertvoller als eine bloße Installation auf dem Smartphone.
Was uns gefällt
- Käufe bei vielen Händlern lassen sich ohne erneute Eingabe der Kartendaten bezahlen.
- Die Anmeldung per Fingerabdruck oder Gesichtserkennung ist auf unterstützten Geräten möglich.
- Geld lässt sich direkt an andere PayPal-Nutzer senden.
- Benachrichtigungen informieren zeitnah über Kontobewegungen.
- Mehrere Zahlungsmethoden können im Konto hinterlegt werden.
Was besser sein könnte
- Für manche Funktionen ist eine vollständige Identitätsprüfung erforderlich.
- Bei Währungsumrechnungen können zusätzliche Kosten entstehen.
- Ein Konto kann bei auffälligen Aktivitäten vorübergehend eingeschränkt werden.
- Nicht jeder Händler akzeptiert PayPal als Zahlungsmethode.
- Die Erstattung bei Streitfällen kann Zeit in Anspruch nehmen.