 Analyse vonWeUseApps
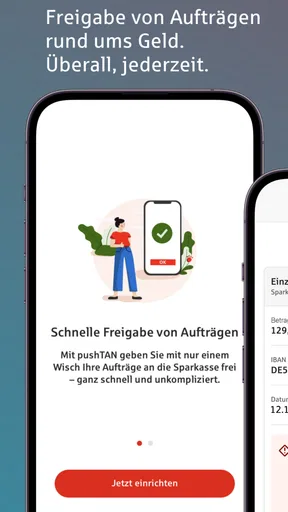
Beim gemeinsamen Blick auf die Haushaltsfinanzen ist es praktisch, wenn eine Person Überweisungen oder Kartenzahlungen am Smartphone bestätigen kann, ohne dafür jedes Mal den Computer einzuschalten. Genau in dieser Rolle sehe ich S-pushTAN: als Banking- und Freigabe-App, die vor allem dann nützlich ist, wenn die Sparkasse für Online-Banking und Internet-Kartenzahlungen eine TAN-Freigabe verlangt. Sie ist kein Haushaltsplaner und ersetzt auch nicht automatisch die Banking-App, in der Konten und Umsätze verwaltet werden.
Wenn im Haushalt eine Zahlung auf Freigabe wartet
Ein realistischer Einsatz sieht so aus: Eine Person erledigt den Einkauf am Rechner, während die andere unterwegs ist und eine Kartenzahlung online abschließen möchte. Die Freigabe auf dem Smartphone kann den Ablauf erleichtern, sofern die beteiligten Konten und der Zugang passend eingerichtet sind. Ich würde das aber nicht mit einer gemeinsamen Familienverwaltung verwechseln. Die App dient der sicheren Bestätigung, nicht der Abstimmung darüber, wer wie viel ausgibt.
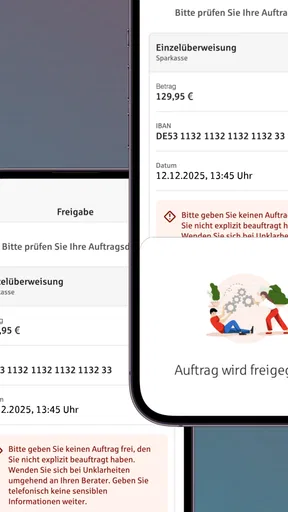
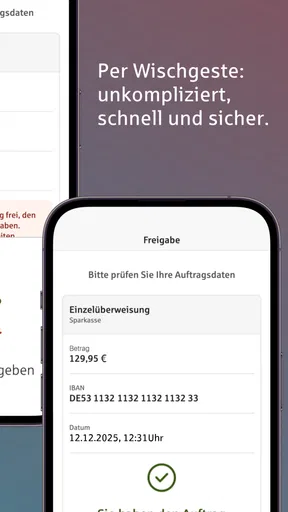
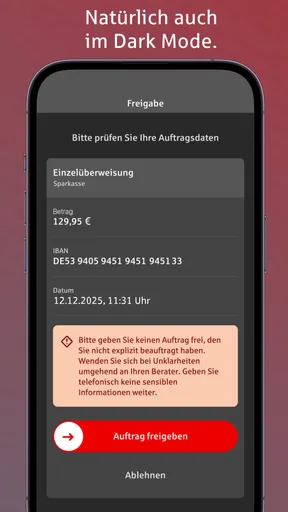
Der entscheidende praktische Punkt ist die Trennung zwischen dem Auslösen und dem Bestätigen eines Vorgangs. Wer eine Zahlung im Online-Banking oder beim Händler startet, sollte die Angaben in der Freigabe genau mit dem beabsichtigten Auftrag abgleichen. Stimmen Betrag oder Empfänger nicht, ist Abbrechen vernünftiger als ein schnelles Bestätigen. Gerade im Alltag, wenn jemand kurz das Handy reicht oder nebenbei eine Nachricht beantwortet, ist diese kleine Pause ein sinnvoller Schutz.
Für Paare oder andere gemeinsam wirtschaftende Erwachsene kann die App daher gut in einen klaren Ablauf passen: Eine Person verwaltet den Auftrag, die dafür zuständige Person prüft die angezeigten Details und gibt ihn frei. Das funktioniert am besten, wenn vorher abgesprochen ist, wer das Freigabegerät nutzt und wie bei Rückfragen vorzugehen ist. Die App selbst sollte nicht als Ersatz für diese Absprache dienen.
Was die App leistet – und was nicht
S-pushTAN von Star Finanz GmbH gehört zu den Finanz-Apps und verbindet mobile TAN-Freigaben mit mobilem Banking. Der Schwerpunkt liegt auf Freigaben und den dazugehörigen Bankvorgängen; sie ist nicht mit einem neutralen Haushaltsbuch gleichzusetzen, das Ausgaben verschiedener Banken zusammenführt. Wer vor allem Budgets, gemeinsame Einkaufslisten oder automatische Ausgabenübersichten sucht, braucht dafür eher ein anderes Werkzeug.
Die App kann besonders passend sein, wenn die eigene Sparkassen-Nutzung einen separaten Freigabeschritt vorsieht und man diesen gern am Smartphone erledigt. Sie ist weniger naheliegend für Menschen, die keinerlei Online-Banking-Freigaben über ihr Mobilgerät abwickeln möchten oder ausschließlich mit einer anderen Bank arbeiten. Entscheidend ist also nicht, ob man generell eine Banking-App will, sondern ob dieser konkrete Freigabeweg zum eigenen Bankzugang passt.
Einrichtung mit klaren Kontogrenzen
Bei einer Freigabe-App lohnt es sich, schon vor der ersten Zahlung festzulegen, wem das Gerät gehört und wer darauf Zugriff hat. Auf einem gemeinsam herumgereichten Familienhandy verschwimmen schnell die Grenzen: Eine TAN-Freigabe ist keine unverbindliche Benachrichtigung, sondern kann Teil eines Zahlungsvorgangs sein. Ich würde den Zugang deshalb nicht als Gemeinschaftsfunktion behandeln, nur weil mehrere Personen im Haushalt dasselbe Smartphone nutzen.
Wenn mehrere Erwachsene Bankgeschäfte erledigen, sollten sie außerdem klären, ob jede Person ihren eigenen Zugang und ihr eigenes Freigabegerät verwendet oder ob eine Person die Freigaben übernimmt. Das ist nicht nur eine Organisationsfrage. Wer auf dem Bildschirm eine Transaktion sieht, muss den Kontext kennen, um sie vernünftig prüfen zu können. Eine Freigabe durch jemanden, der weder den Auftrag gestartet hat noch Betrag und Empfänger erwartet, ist im Zweifel keine gute Abkürzung.
Vor dem Wechsel auf ein anderes Smartphone würde ich die Bankzugänge und den bisherigen Freigabeweg bewusst prüfen, statt davon auszugehen, dass sich alles automatisch überträgt. Ebenso ist es sinnvoll, vor einer dringenden Zahlung sicherzustellen, dass die App eingerichtet und der Zugang einsatzbereit ist. So vermeidet man, dass ein wichtiger Einkauf oder eine Rechnung genau dann an einer noch nicht erledigten Einrichtung hängen bleibt.
Koordination statt stiller Mitbenutzung
In einem Haushalt mit geteilten Ausgaben kann eine einfache Regel helfen: Wer einen Auftrag anstößt, teilt der freigebenden Person kurz mit, was zu erwarten ist. Das muss keine komplizierte Routine sein. Eine Nachricht wie „Ich bestätige gleich die Hotelzahlung“ schafft Kontext und erleichtert es, eine unerwartete Anfrage als solche zu erkennen. Besonders bei größeren oder ungewöhnlichen Beträgen ist dieser Schritt hilfreicher als blindes Vertrauen in eine vertraute Geräteoberfläche.
Auch die Reihenfolge der Schritte zählt. Wenn eine Person eine Online-Kartenzahlung startet und die andere gerade nicht erreichbar ist, kann die Bestätigung warten müssen. Für den Einkauf im Alltag ist das meist nur lästig; bei zeitkritischen Vorgängen sollte man vorher überlegen, wer verfügbar ist. Eine App kann die technische Freigabe mobil machen, aber sie kann nicht garantieren, dass die richtige Person im richtigen Moment erreichbar ist.
Mein konkreter Tipp für gemeinsame Nutzung: Vereinbart einen kurzen Rückfrageweg und bestätigt nichts, was nicht zu einem bekannten Auftrag passt. Das ist eine einfache, aber oft übersehene Schutzmaßnahme. Sie macht die App nicht komplizierter, sondern hilft, den Freigabeschritt als bewusste Prüfung zu nutzen, statt ihn zur Routinegeste werden zu lassen.
Vertrauen, Alter und Verantwortung
Die Altersfreigabe liegt bei USK ab null Jahren. Das sagt etwas über die Einstufung der App aus, bedeutet aber nicht, dass kleine Kinder damit eigenständig Bankgeschäfte erledigen sollten. Für den praktischen Umgang sind Kontozugriff, Gerätezugang und die Verantwortung für Freigaben wichtiger als die Alterskennzeichnung. Ich würde die App daher als Werkzeug für die jeweils verantwortliche erwachsene Person betrachten, nicht als Familien-App für alle Altersgruppen.
Auch unter Erwachsenen ist Vertrauen allein kein Ersatz für klare Zuständigkeiten. Wer den Bildschirm entsperrt lassen oder das Telefon regelmäßig weitergeben muss, sollte besonders darauf achten, dass Freigaben nicht beiläufig bestätigt werden. Bei einem persönlichen Gerät lässt sich der Freigabeweg meist besser in die eigenen Gewohnheiten einbauen. Bei einem gemeinsam genutzten Gerät sollte man erst klären, ob die Nutzung überhaupt zu den eigenen Sicherheits- und Bankabläufen passt.
Alltagstauglichkeit und mögliche Reibung
Die Stärke des mobilen Freigabewegs zeigt sich vor allem dann, wenn man nicht am heimischen Rechner sitzt. Eine Kartenzahlung lässt sich unterwegs eher abschließen, und Bankvorgänge müssen nicht zwingend bis zum nächsten Zugriff auf den Computer warten. Gleichzeitig hängt der Nutzen davon ab, ob die jeweilige Zahlung tatsächlich über den passenden Sparkassen-Zugang läuft. Für andere Banken oder ganz andere Finanzaufgaben ist diese Spezialisierung kein Vorteil.
Die Kehrseite ist, dass ein zweiter Schritt Zeit kostet und Aufmerksamkeit verlangt. Wer eine Freigabe als lästige Unterbrechung empfindet, wird sich daran im Alltag eher stören. Außerdem kann ein gemeinsamer Nutzungsplan im Haushalt nicht die Prüfung jeder einzelnen Transaktion ersetzen. Gerade wenn mehrere Personen Ausgaben auslösen, ist es wichtig, nicht den Eindruck zu bekommen, die App habe bereits eine inhaltliche Kontrolle vorgenommen.
Wer die App erstmals verwendet, sollte sich daher in einer ruhigen Situation mit dem Ablauf vertraut machen und die angezeigten Auftragsdetails bewusst lesen. Bei einer echten Zahlung unter Zeitdruck ist es ungünstig, gleichzeitig noch herausfinden zu müssen, wie der eigene Freigabeprozess funktioniert. Dieser kleine Vorbereitungsschritt ist besonders nützlich für Menschen, die selten online bezahlen oder die Freigaben bislang an einem anderen Gerät erledigt haben.
Einordnung im Vergleich zu anderen Finanz-Apps
Im Vergleich zu einer allgemeinen Banking-App ist S-pushTAN stärker auf die Freigabe und den damit verbundenen mobilen Ablauf ausgerichtet. Ein umfassendes Finanzwerkzeug kann Konten, Umsätze und Budgets in den Mittelpunkt stellen; eine TAN-App erfüllt dagegen eine engere Aufgabe. Das ist kein Nachteil, wenn man genau diesen Schritt braucht. Es wäre aber die falsche Wahl, wenn man eine einzige App für Finanzplanung, Ausgabenanalyse und gemeinsame Haushaltsorganisation erwartet.
Auch gegenüber einem Freigabeverfahren, das man lieber am Computer oder auf einem anderen Gerät erledigt, ist die Entscheidung eine Frage der Gewohnheit und des persönlichen Sicherheitsgefühls. Das Smartphone ist praktisch, weil es oft ohnehin dabei ist. Wer sein Gerät häufig teilt, verliert, oder grundsätzlich keine Bankfreigaben darauf haben möchte, sollte nicht allein wegen der Bequemlichkeit wechseln. Für solche Nutzer kann ein anderer, von der Bank unterstützter Freigabeweg besser passen.
Die App ist kostenlos und hat eine durchschnittliche Bewertung von 4,3 bei rund 55.000 Bewertungen; mehr als 10 Millionen Installationen zeigen, dass sie breit genutzt wird. Sie ist seit dem 12. Dezember 2013 verfügbar, die aktuelle Version ist 5.3.1 und als Mindestbetriebssystem wird Version 9 genannt. Diese Eckdaten helfen bei der Einordnung, sagen für sich genommen aber nicht, ob der konkrete Freigabeweg zu einer bestimmten Bankverbindung oder einem gemeinsam genutzten Haushalt passt.
Für wen ich sie im Haushalt sinnvoll finde
Ich würde S-pushTAN empfehlen, wenn man Sparkassen-Bankgeschäfte mobil freigeben möchte und bereit ist, jede Anfrage aufmerksam zu prüfen. Besonders überzeugend ist sie für Einzelpersonen oder gemeinsam wirtschaftende Erwachsene, die Zuständigkeiten klar halten: Eine Person startet den Auftrag, die zuständige Person kontrolliert ihn, und bei Unklarheiten wird nachgefragt. So wird die mobile Freigabe zum praktischen Teil eines nachvollziehbaren Ablaufs.
Eher abraten würde ich Haushalten, die eine gemeinsame App für Familienbudgets, mehrere Bankverbindungen und die Ausgabenkoordination aller Mitglieder suchen. Ebenso ist sie nicht die richtige Wahl, wenn das Smartphone frei zwischen Erwachsenen und Kindern wandert und niemand festlegt, wer Bankfreigaben bearbeitet. In diesen Fällen ist eine getrennte Lösung für Budgetplanung und eine klar persönliche Freigabemethode meist die bessere Kombination.
Unterm Strich sehe ich S-pushTAN als zweckmäßige, spezialisierte Finanz-App: Sie kann Online-Banking und Internet-Kartenzahlungen dort bequemer machen, wo der Sparkassen-Freigabeprozess sie vorsieht. Ihr Wert hängt weniger von einer langen Funktionsliste ab als davon, ob Gerät, Bankzugang und Zuständigkeiten sauber zusammenpassen. Für einen Haushalt ist die beste Nutzung nicht „alle können bestätigen“, sondern „die richtige Person prüft den richtigen Auftrag“.
Was uns gefällt
- Freigaben lassen sich direkt in der App prüfen und bestätigen.
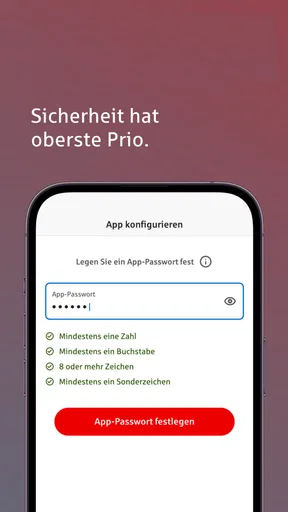
- Die App unterstützt die Anmeldung per Fingerabdruck oder Gesichtserkennung.
- Push-Benachrichtigungen informieren zeitnah über neue Freigabeanfragen.
- Eine Verschlüsselung schützt die Kommunikation zwischen App und Bank.
- Die Verbindung mit kompatiblen Sparkassen-Konten ist unkompliziert.
Was besser sein könnte
- Die App funktioniert nur mit teilnehmenden Sparkassen.
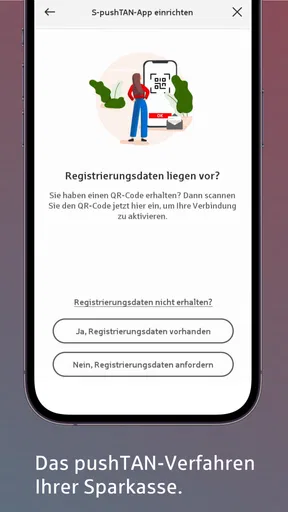
- Für die Aktivierung ist ein Registrierungscode der Sparkasse erforderlich.
- Ein Gerätewechsel kann eine erneute Einrichtung nötig machen.
- Ohne Internetverbindung sind Freigaben nicht möglich.
- Die Nutzung setzt ein kompatibles Smartphone-Betriebssystem voraus.